Valorisez votre patrimoine avec la sécurité luxembourgeoise
La solution privilégiée des investisseurs exigeants pour sécuriser leurs actifs, optimiser la fiscalité et préparer la transmission. 100% confidentiel.
Sans engagement · Étude gratuite
- Partenaire inscrit à l'ORIAS et à l'AMF
- Gestion financière sur-mesure
Simulez votre assurance-vie luxembourgeoise
Votre patrimoine est-il exposé aux risques actuels ?
Dans un contexte fiscal instable, la détention d'actifs en France présente des vulnérabilités que le cadre luxembourgeois permet de neutraliser légalement.
-
Pas de blocage des fonds
La Loi Sapin 2, permettant au gouvernement français de geler les retraits, n’est pas applicable au Luxembourg
-
Protection limitée à 70 000€ en France
Il n’y a pas de limite sur la protection de votre capital au Luxembourg.
-
Séparation physique des avoirs
Fonds déposés dans une banque suisse ou luxembourgeoise pour vous prémunir en cas de faillite de l’assureur
*Grâce au super privilège luxembourgeois (triangle de sécurité)
Le standard d'excellence
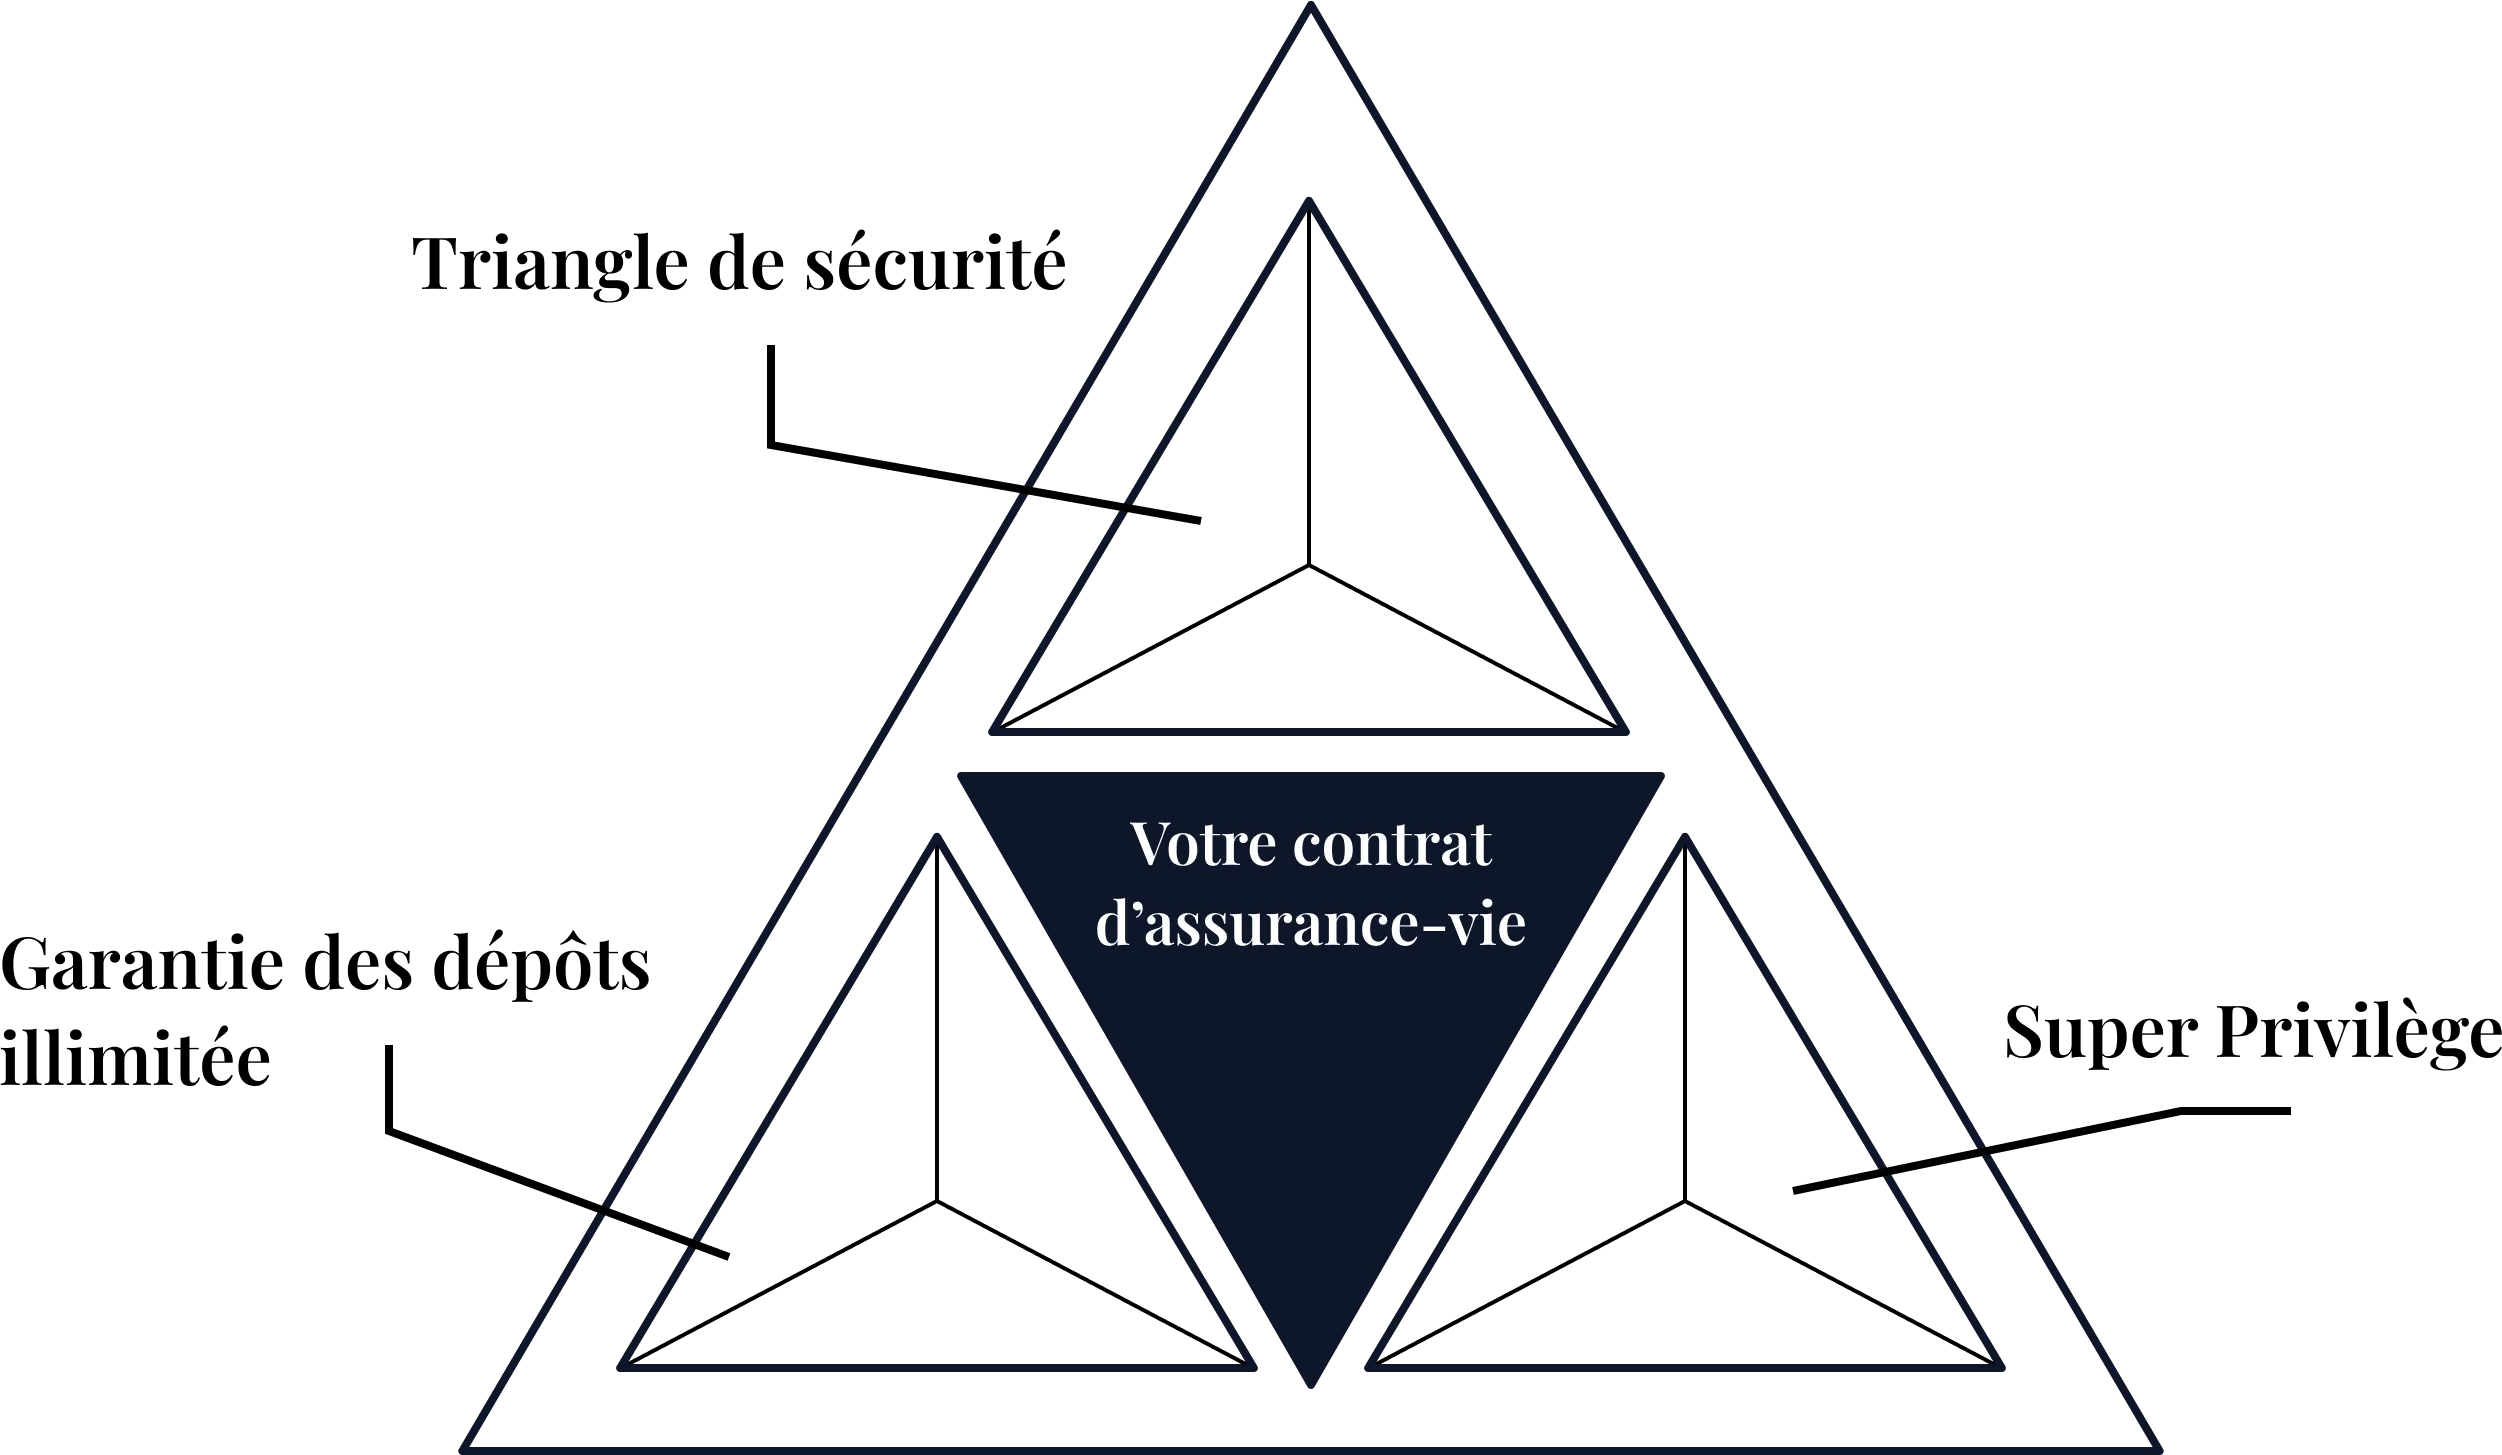
Le Triptyque Luxembourgeois
-
Triangle de Sécurité
Au Luxembourg, la loi impose une séparation stricte entre les actifs des assurés et le bilan de l'assureur. Vos avoirs sont confiés à une banque dépositaire indépendante, placée sous le contrôle permanent du Commissariat aux Assurances. Ce triptyque (assureur, dépositaire, régulateur) forme une architecture de protection unique en Europe, conçue pour résister même à la faillite de l'assureur.
-
Garantie des dépôts illimitée
En France, le Fonds de Garantie des Assurances de Personnes couvre les contrats d'assurance-vie à hauteur de 70 000 € par assuré, quel que soit le montant réellement investi. Le cadre luxembourgeois rompt avec cette logique de plafonnement : l'intégralité de vos actifs est protégée, sans limite de montant, par la force de la loi. Pour les patrimoines significatifs, cette différence n'est pas un détail technique : c’est le fondement même du choix luxembourgeois.
-
Super Privilège
En cas de défaillance de l'assureur, le droit luxembourgeois confère aux assurés un statut de créanciers de premier rang sur les actifs cantonnés. Avant tout autre créancier, y compris l'État, vous êtes remboursé à hauteur de vos droits. Ce super-privilège n'est pas une clause contractuelle mais une garantie d'ordre public, opposable à tous.
Optimisation pour un chef d'entreprise
Suite à la cession de son entreprise (3.5M€), Monsieur D. souhaitait sécuriser ses capitaux et préparer sa transmission.
Résultat : Économie de 127 000€ sur les droits de succession futurs et accès à un fonds de Private Equity performant.
La confiance se mesure
-
★★★★★
“Je cherchais une solution pour diversifier hors de l'immobilier français. La flexibilité de la gestion multi-devises m'a convaincu.”
Pierre L.Chirurgien, Lyon -
★★★★★
“Un accompagnement discret et pointu. J'ai pu structurer la transmission pour mes trois enfants sans lourdeur administrative.”
Alain C.Retraité, Paris -
★★★★★
“L'accès aux fonds Private Equity via le Luxembourg offre des rendements bien supérieurs à mes anciens contrats bancaires.”
Marie D.Expatriée, Ile-Maurice
Partenaires de premier rang



Un accompagnement sur-mesure
Une démarche structurée pour valoriser et protéger vos actifs, de l'analyse à la mise en place.
Audit
Analyse patrimoniale complète et identification de vos objectifs (30 min).
Stratégie
Simulation comparative France vs Luxembourg chiffrée.
Sélection
Choix de l'assureur, du dépositaire et allocation d'actifs personnalisée.
Gestion
Suivi proactif, arbitrage et reporting trimestriel détaillé.
Des investissements exclusifs
Forts d'une expertise pointue sur les marchés privés, nous avons noué des relations privilégiées avec les gérants les plus reconnus. Longtemps réservé aux investisseurs institutionnels, nous vous donnons accès à ce que le non coté offre de plus exclusif et de plus performant.
Capital investissement
Immobilier non coté
Infrastructure non cotée
Dette privée
Votre sérénité financière commence ici.
Ne laissez pas dormir votre patrimoine. Obtenez votre étude personnalisée pour valoriser et protéger votre capital.
- Analyse 100% gratuite
- Confidentialité absolue
- Réponse personnalisée sous 24h ouvrées
- Pas de démarchage abusif
Rejoint par +150 investisseurs
Questions fréquentes
Est-ce légal pour un résident fiscal français ?
C’est une solution 100% légale encadrée par la réglementation financière européenne. Vous souscrivez à un contrat d’assurance-vie auprès d’une compagnie d’assurance luxembourgeoise.
Quel est le ticket d'entrée minimum ?
Bien que certains contrats soient accessibles dès 100 000€, les avantages de la gestion personnalisée commencent réellement à partir de 250 000€ d'investissement.
Que se passe-t-il si je m’expatrie ?
Le contrat d’assurance-vie luxembourgeois est dit « itinérant fiscalement » : il vous suivra dans votre mobilité internationale. Ce sera donc la fiscalité de votre futur pays de résidence fiscale qui s’appliquera.
Puis-je avoir accès au crédit Lombard ?
Oui cette solution est abordable à partir d'un capital investi de 500 000€.
Mes fonds sont-ils disponibles ?
Oui, votre capital reste disponible. Vous pouvez effectuer des rachats partiels ou totaux à tout moment. Les délais sont généralement de 2 à 3 semaines, similaires à l'assurance-vie française.
Que se passe-t-il en cas de décès ?
Pour un résident français, la fiscalité au décès est identique à l'assurance-vie française (abattement de 152 500€ par bénéficiaire avant 70 ans). L'avantage réside dans la rapidité de traitement des compagnies luxembourgeoises.